News · Baillie Gifford US Growth Trust plc · Scottish Mortgage Investment Trust PLC
Zipline double dans Scottish Mortgage et US Growth : ce que la revalorisation change pour l'actionnaire
Le fabricant de drones autonomes pèse désormais 3,8 % et 4,0 % des deux trusts. La hausse de l'actif net est réelle, mais elle ne crée ni cash immédiat ni prix de sortie garanti.
Zipline est passée en quelques semaines d'une participation privée intéressante à un actif capable de déplacer visiblement la valeur de deux sociétés cotées. Le 17 septembre, Scottish Mortgage et Baillie Gifford US Growth ont annoncé une hausse de sa valorisation. Zipline représente désormais 3,8 % des actifs du premier trust et 4,0 % de ceux du second, environ deux fois plus qu'au 31 juillet.
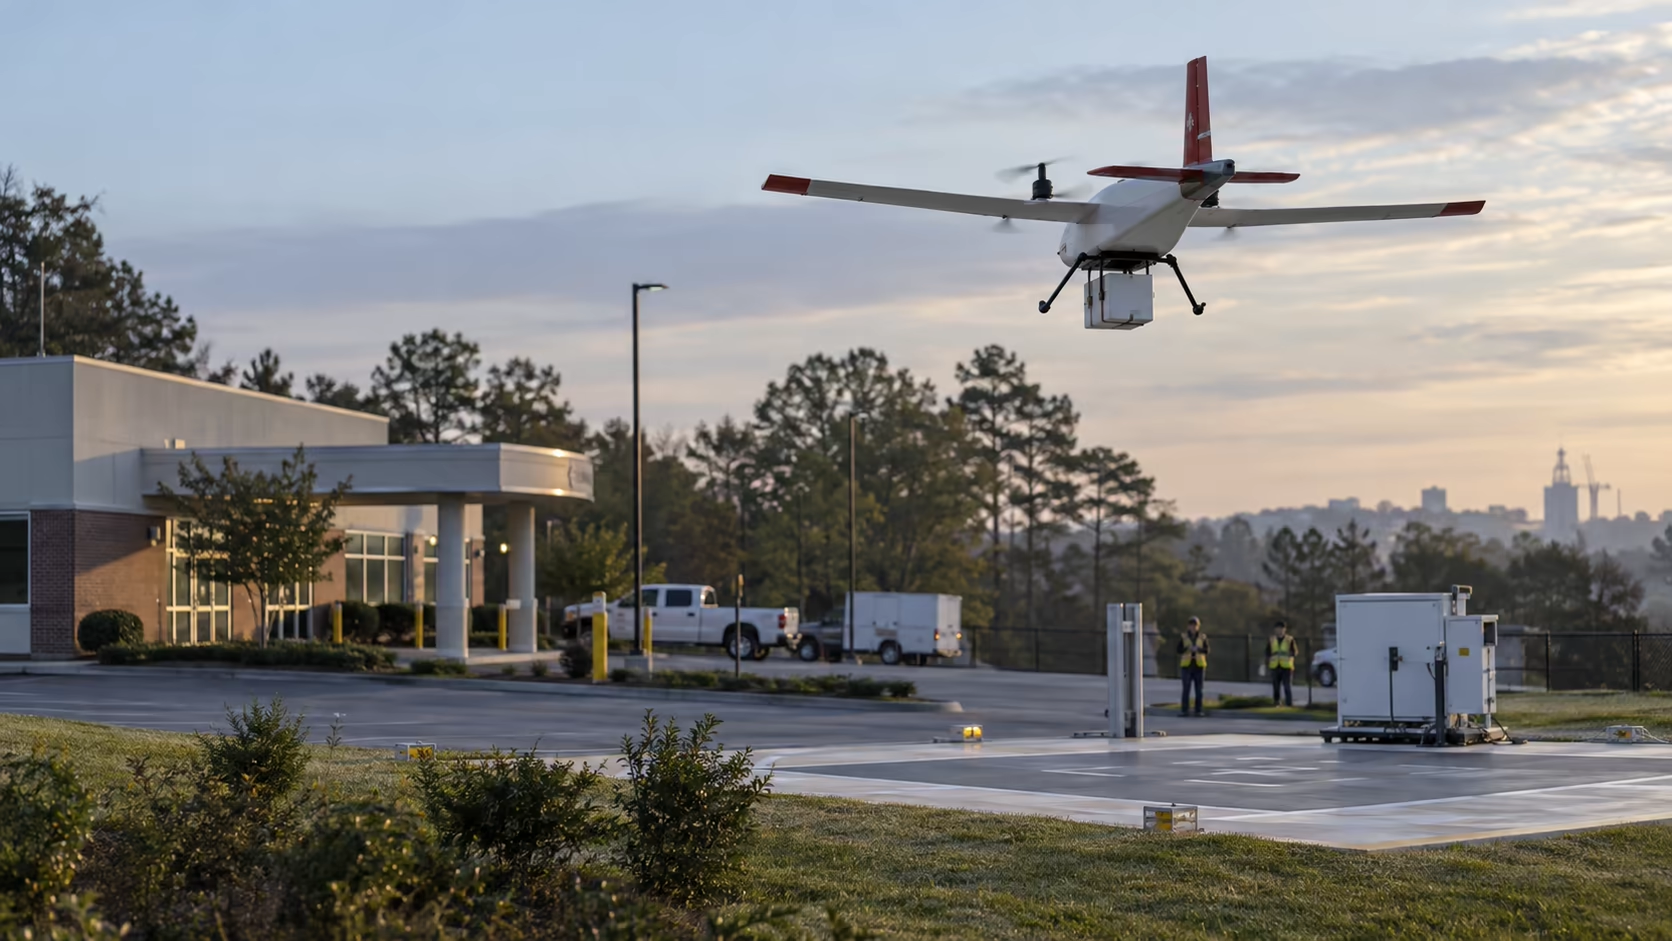
Avant le chiffre, que fait Zipline ?
Zipline conçoit, fabrique et exploite des drones autonomes. L'entreprise s'est d'abord fait connaître en livrant du sang, des vaccins et des médicaments à des hôpitaux difficiles d'accès, notamment en Afrique. Elle tente maintenant de convertir cette expérience en infrastructure de livraison rapide aux États-Unis pour les ordonnances, les repas et les achats courants.
Le changement d'échelle est visible. Zipline déclarait plus de 2,5 millions de livraisons commerciales en juillet, dont un million au cours des douze mois précédents. En août, Uber a annoncé un investissement stratégique et un partenariat visant, à terme, un million de livraisons quotidiennes. Ce sont des objectifs de la société, pas encore des preuves de rentabilité.
Le modèle reste exigeant en capital. Zipline ne vend pas seulement un logiciel : elle produit les aéronefs, installe des stations, obtient des autorisations, entretient la flotte et ouvre chaque zone géographique. La valeur dépend donc de deux choses à la fois : la qualité technologique du réseau et sa capacité à faire baisser le coût de chaque livraison avec le volume.
Ce qui a changé le 17 septembre
Les deux conseils ont publié une information réglementaire inhabituelle : leur gérant avait relevé la valeur de Zipline selon la politique applicable aux sociétés privées, et cette hausse modifiait assez l'actif net pour justifier une annonce immédiate.
La presse spécialisée relie l'ajustement à des discussions autour d'une levée d'environ 1 milliard de dollars qui valoriserait Zipline près de 20 milliards. En janvier, Zipline avait elle-même annoncé une levée supérieure à 600 millions et une valorisation de 7,6 milliards. Le nouveau tour ne doit toutefois pas être présenté comme clôturé : la pièce primaire des trusts confirme la revalorisation de leurs titres, pas les modalités finales du financement.
Cette distinction explique pourquoi le poids des positions a approximativement doublé alors que le chiffre de 20 milliards est plus de deux fois et demie supérieur à celui de janvier. Les trusts peuvent détenir plusieurs catégories d'actions avec des droits différents ; les termes du nouveau tour, les mouvements du reste du portefeuille et les taux de change comptent également.
Remettre les pourcentages en livres sterling
Les pourcentages sont abstraits. Sur la base des tailles d'actifs arrondies publiées par l'Association of Investment Companies, 3,8 % d'un Scottish Mortgage proche de 16 milliards de livres représente environ 600 millions de livres. Quatre pour cent d'un US Growth proche de 1 milliard représente environ 40 millions de livres.
Ordre de grandeur
Estimation Opulion : 3,8 % appliqués à environ 16 Md£ d'actifs. Ce n'est pas une valeur auditée de la ligne au 16 septembre.
Ordre de grandeur
Estimation Opulion : 4,0 % appliqués à environ 1 Md£ d'actifs. Le montant exact dépend des actifs du jour.
Ces ordres de grandeur montrent pourquoi l'annonce compte. Une participation de cette taille peut faire progresser l'actif net sans que le trust achète une seule action supplémentaire. Mais elle peut aussi produire l'effet inverse si la prochaine référence de marché est inférieure.
Une hausse de valeur n'est pas une entrée de cash
L'actif net, ou valeur du portefeuille après dette, additionne les actifs cotés à leur cours et les actifs privés à leur juste valeur estimée. Pour Zipline, il n'existe pas de cours continu en Bourse. Le gérant s'appuie donc sur les financements, les transactions comparables, les performances et les droits attachés aux titres.
- 1Une nouvelle référence apparaîtUn financement ou une transaction donne un prix récent pour certains titres Zipline.
- 2Le gérant réévalue la ligneLes droits des actions, la dilution et les données opérationnelles sont intégrés à la politique de juste valeur.
- 3L'actif net des trusts augmenteLa valeur par action publiée monte même si aucune action Zipline n'est vendue.
- 4Le marché décide du coursL'action du trust peut continuer de coter avec une décote ou une prime par rapport à cet actif net.
Le premier bénéfice pour l'actionnaire est donc mesurable : la nouvelle estimation est déjà incorporée dans les actifs nets publiés, à 1 648,93 pence pour Scottish Mortgage et 372,15 pence pour US Growth au 16 septembre. Le second bénéfice est seulement potentiel : une vente, une introduction en Bourse ou des distributions futures pourraient transformer cette valeur en cash.
Le même actif pose deux questions différentes
Scottish Mortgage : une réussite privée devient plus matérielle
Scottish Mortgage possède un portefeuille d'environ 16 milliards de livres mêlant sociétés cotées et privées. Au 30 juin, les investissements privés représentaient environ 20 % des actifs. Zipline à 3,8 % devient donc une ligne assez grande pour influencer la performance, sans atteindre la concentration de SpaceX.
L'intérêt est évident si Zipline construit un réseau mondial rentable. Le risque l'est aussi : le trust dépend davantage d'une estimation non observable, et la cession d'un bloc important ne peut pas être garantie au prix retenu dans l'actif net.
US Growth : la revalorisation rencontre le débat sur la liquidité
Chez US Growth, Zipline pèse 4,0 % alors que le portefeuille privé représentait déjà 42,9 % des actifs dans la fiche de mai. Cette proportion élevée est volontaire : le trust veut accéder à des entreprises de croissance avant leur introduction en Bourse.
Mais elle rejoint directement le conflit avec Saba Capital. Le conseil a révélé avoir proposé une sortie en cash proche de 99,75 % de l'actif net, offre que Saba aurait refusée. Notre article précédent expliquait que la question n'est pas seulement le prix offert, mais la manière de financer une sortie sans déséquilibrer le portefeuille restant.
La hausse de Zipline renforce les deux côtés du débat. Elle augmente l'actif net auquel les actionnaires voudraient accéder. Elle augmente aussi la part de cet actif qui ne peut pas être vendue instantanément sur un marché public. Une valeur plus élevée n'est donc pas automatiquement une liquidité plus facile.
Ce que la nouvelle valorisation ne prouve pas
Elle ne prouve pas que Zipline vaut déjà 20 milliards pour chaque actionnaire. Le nouveau financement reste rapporté comme une discussion. Les actions préférentielles peuvent offrir des protections que les titres plus anciens n'ont pas. Les coûts de déploiement, la réglementation aérienne, le bruit, la météo et l'économie par livraison restent des variables essentielles.
Elle ne prouve pas non plus que le marché acceptera l'actif net publié. Les investisseurs peuvent appliquer une décote pour rémunérer l'illiquidité, l'incertitude sur les valorisations privées et les coûts futurs du réseau.
Lecture Opulion
Zipline offre un cas d'école : une société privée peut créer beaucoup de valeur dans un trust coté avant de produire le moindre cash pour ce trust. Pour Scottish Mortgage, la revalorisation rend une réussite industrielle plus visible dans un très grand portefeuille. Pour US Growth, elle rend encore plus concrète la tension entre accès aux meilleures sociétés privées et promesse de liquidité aux actionnaires.
Le prochain chiffre important ne sera pas seulement la valorisation annoncée. Il faudra suivre le montant réellement levé, les droits attachés aux nouveaux titres, le rythme des livraisons, l'économie par zone ouverte et la possibilité pour les trusts de céder une partie de leur position. C'est à ce moment que la valeur comptable commencera, ou non, à se rapprocher d'une valeur réalisable.
Sources
- Scottish Mortgage, mise à jour réglementaire de l'actif net et de la valorisation de Zipline, 17 septembre 2026
- Baillie Gifford US Growth, mise à jour réglementaire de l'actif net et de la valorisation de Zipline, 17 septembre 2026
- Zipline, levée supérieure à 600 M$ et valorisation de 7,6 Md$, 21 janvier 2026
- Zipline, expansion américaine et 2,5 millions de livraisons, 14 juillet 2026
- Zipline, partenariat et investissement stratégique d'Uber, 17 août 2026
- Association of Investment Companies, synthèse de la revalorisation et du financement rapporté, 18 septembre 2026
- Baillie Gifford, approche de valorisation des sociétés privées
Partager cette parution