News · Brederode S.A.
Brederode : pour un euro de private equity, la Bourse ne paie plus que 43 centimes
L’actif net progresse, le cours recule. Derrière la décote, une question simple : quand la valeur des fonds privés deviendra-t-elle de l’argent disponible ?
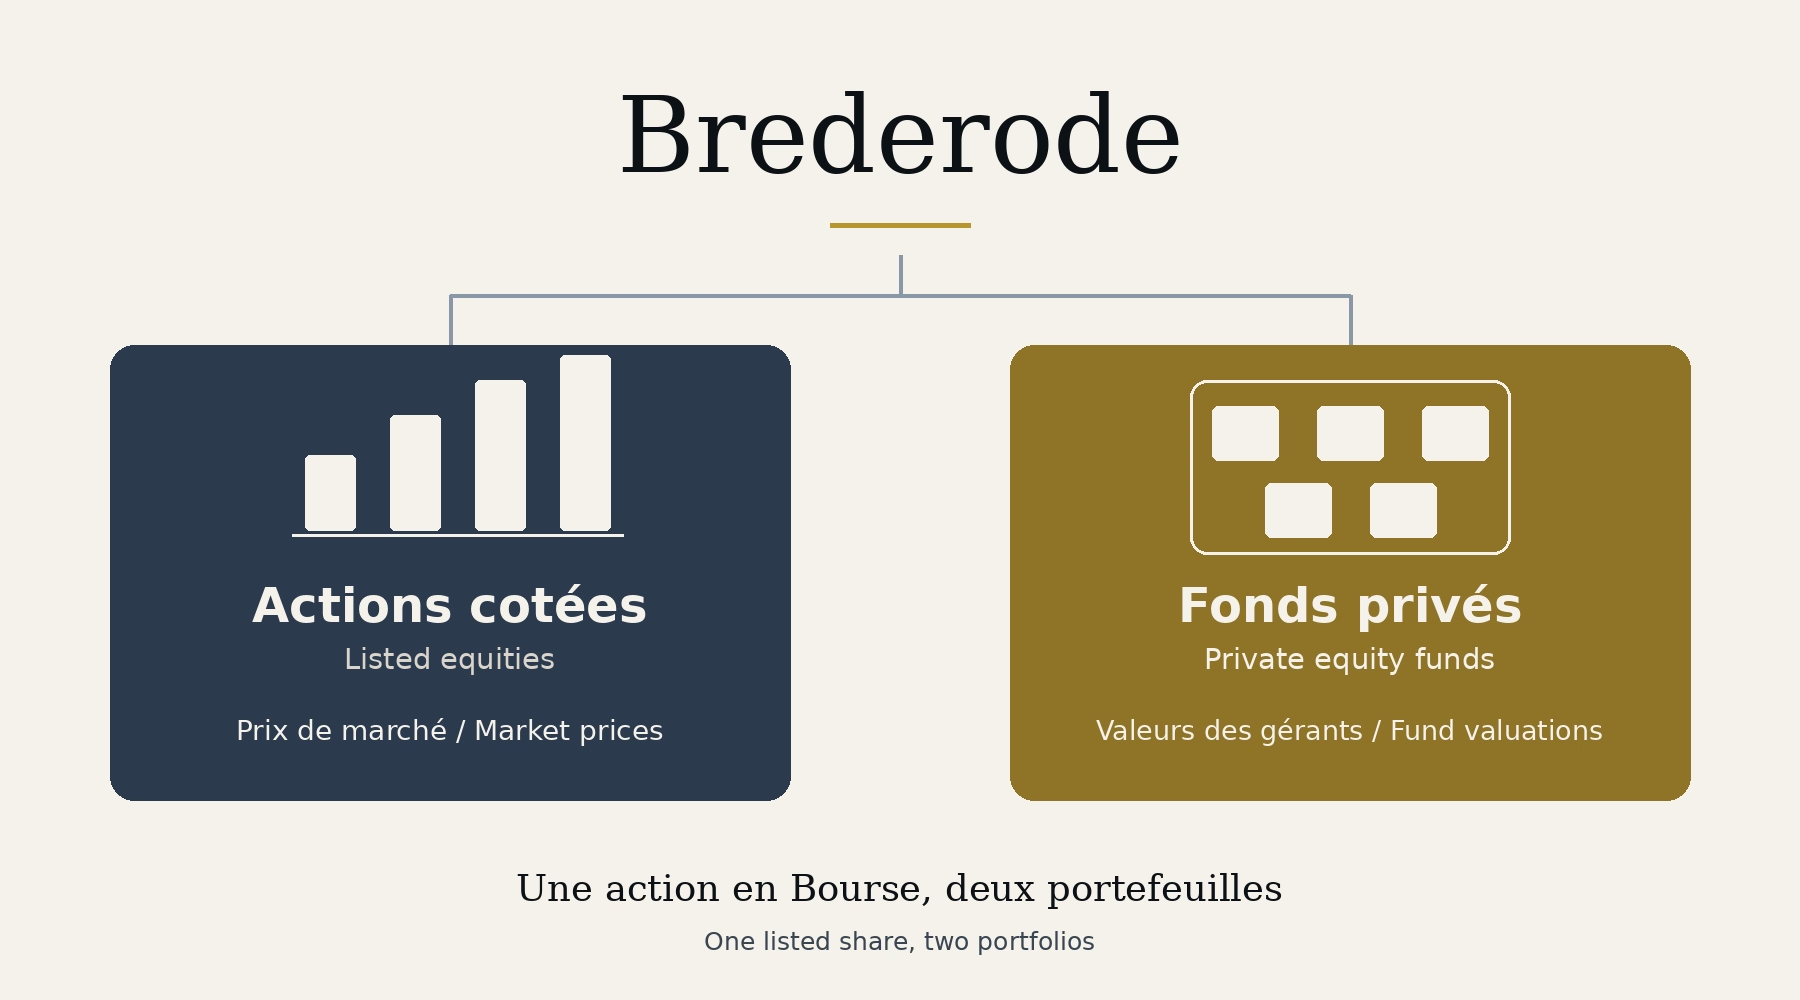
Une holding peut posséder des entreprises de valeur et voir son cours baisser. Pour comprendre cet écart, il faut regarder ce qu’elle détient, mais aussi quand cet argent pourra revenir.
Brederode en offre un exemple frappant. Le 1er octobre, l’action a clôturé à 100 euros, face à un actif net de 154,64 euros publié pour le 30 juin. Cet actif net représente la valeur des investissements et des autres actifs, après déduction des dettes. La Bourse paie donc environ 65 euros pour 100 euros de valeur annoncée.
Où se logent les 35 euros de différence ? Une fois les actions cotées valorisées au prix du jour, notre calcul laisse seulement 43 centimes pour chaque euro de fonds privés inscrit dans les comptes. Ce chiffre donne une mesure du doute. Pour en comprendre les raisons possibles, il faut suivre le temps, les prix d’achat et les besoins de trésorerie.
Deux portefeuilles, deux façons de récupérer son argent
Brederode est une holding luxembourgeoise cotée à Bruxelles. Elle possède d’abord des actions d’entreprises comme Alphabet, Iberdrola et Mastercard. Leur valeur change chaque jour en Bourse. Elle détient aussi des parts de fonds de private equity. Ces fonds achètent des entreprises non cotées, les développent puis les revendent.
Au 30 juin, Brederode et ses filiales détiennent 2 694,55 millions d’euros de fonds privés et 1 852,26 millions de titres cotés. Ces placements totalisent 4,55 milliards, avant le cash, les autres actifs et les dettes. Le donut ci-dessous élargit le périmètre à tous les actifs : 4,58 milliards avant déduction des dettes.

Le donut montre ce qui est détenu. Pour savoir ce qui revient aux actionnaires, il faut ensuite déduire les dettes et la petite part appartenant aux minoritaires.
| Des actifs à l’actif net, au 30 juin 2026 | Millions d’euros |
|---|---|
| Total des actifs, cash compris | 4 578,70 |
| Moins la dette financière à court terme | −23,39 |
| Moins les autres passifs | −23,49 |
| Moins la part des minoritaires | −0,05 |
| Actif net publié revenant aux actionnaires | 4 531,77 |
Il y a donc bien de la dette. Mais les 26,50 millions de cash dépassent les 23,39 millions de dette financière : Brederode publie 3,11 millions de trésorerie nette. Les autres passifs comprennent notamment 19,19 millions dus pour des achats d’actifs financiers. Cette trésorerie nette positive ne signifie pas que toutes les dettes sont nulles.
La différence décisive est le calendrier. Une action cotée peut être vendue sur un marché, sous réserve de sa liquidité. Pour récupérer l’argent d’un fonds privé, Brederode attend généralement que le gérant vende des entreprises et distribue le produit des ventes. Les parts peuvent parfois être cédées à un autre investisseur, à un prix négocié.
La valeur annoncée aujourd’hui et l’argent disponible demain sont donc deux questions différentes. C’est là que commence l’enquête sur la décote.
La valeur des actifs et le prix de l’action sont deux mesures différentes
L’actif net de 4,53 milliards additionne les actifs et retranche les passifs. La capitalisation de 2,93 milliards est le prix que la Bourse donne à toutes les actions : 100 euros × 29 305 586 actions au 1er octobre. Le cours permet d’observer le prix des actions ; il ne garantit pas qu’un acquéreur puisse acheter toute la société à ce montant.

L’écart entre ces deux montants est précisément la décote. Les graphiques suivants examinent son histoire, puis ce qu’elle laisse aux fonds sous une hypothèse de calcul explicite.
Le marché a changé d’avis
Fin 2021, les investisseurs acceptaient de payer Brederode un peu plus cher que son actif net. Fin juin 2025, la décote restait limitée à 12,5 %. Elle dépasse 35 % au 1er octobre 2026.
Entre-temps, les deux courbes ont pris des directions opposées : l’actif net publié a gagné 14 % entre juin 2025 et juin 2026, tandis que le cours a perdu 15 % entre juin 2025 et le 1er octobre 2026. Notre analyse du 11 septembre avait déjà relevé ce décalage.

Ce graphique apporte un premier recul. Une décote proche de 35 % a déjà existé : de 2012 à 2018, les observations de fin d’année allaient de 21 % à 37 %. Le niveau actuel rappelle cette ancienne période. Il contraste surtout avec la confiance accordée à Brederode en 2021 et encore à la mi-2025.
Comment arrive-t-on aux 43 centimes ?
Le point de départ est la capitalisation boursière de 2,93 milliards d’euros au 1er octobre. Nous attribuons d’abord leur valeur aux actifs nets hors fonds : les actions cotées, le cash et les autres actifs, après les passifs. Le solde est la somme que ce calcul laisse aux fonds.
Nous avons revalorisé les dix-sept lignes nommées au 1er octobre, en conservant les quantités publiées en juin et en tenant compte des devises. Avec les autres actifs nets, elles représentent 1,76 milliard d’euros. En retirant cette somme des 2,93 milliards, il reste 1,17 milliard pour les fonds privés.

Les 1,76 milliard d’actifs nets hors fonds comprennent 1 779,71 millions de titres cotés revalorisés, plus 26,50 millions de cash et 5,39 millions d’autres actifs et arrondis, moins 46,88 millions de passifs et 0,05 million de minoritaires. Le cash et les dettes participent donc bien à cette soustraction.
Avec les seules actions cotées remises aux cours du 1er octobre, le modèle donne 4,46 milliards d’actif net : 2,69 milliards de fonds et 1,76 milliard d’autres actifs nets. Ce montant est une estimation à positions constantes, distincte des 4,53 milliards officiellement publiés pour juin. Il permet de rapprocher la base du calcul et les 2,93 milliards de capitalisation.
Les fonds figurent dans les comptes pour 2,69 milliards. Diviser les 1,17 milliard restants par cette valeur donne environ 0,43. Autrement dit, pour chaque euro de fonds inscrit dans les comptes, le prix de Bourse en laisse 43 centimes.
Le calcul suppose que les autres actifs valent leur montant revalorisé et leur attribue la totalité du prix correspondant. Il concentre donc toute la décote sur les fonds. La liquidité du titre et la structure de la holding peuvent aussi expliquer une partie du rabais. Les frais propres à Brederode, eux, sont faibles : 0,10 % du portefeuille par an, hors frais des fonds.
Pour situer ce chiffre, Jefferies observe les ventes de parts de fonds entre investisseurs professionnels. En 2025, les fonds de buyout s’y échangeaient en moyenne à 92 % de leur valeur publiée. Les fonds de plus de dix ans, toutes stratégies confondues, se vendaient à 73 %.
L’écart avec les 43 centimes est saisissant. Mais l’acheteur de parts choisit ses fonds et négocie leur transfert. L’actionnaire de Brederode achète tout le panier, dans une action relativement peu échangée. Ces prix éclairent le dossier sans fournir une valeur cible pour la holding.
Le premier problème est celui du temps
Nicolas-Louis Pinon et Dimitri van der Mersch, les deux co-directeurs généraux, décrivent dans le rapport semestriel une maturation plus lente et des distributions retardées de certains anciens fonds. Ils ont signé ce rapport le 7 septembre au nom du conseil d’administration.
Attendre change le rendement. Un investissement qui double en cinq ans rapporte 14,9 % par an. S’il faut sept ans pour obtenir le même montant, le rendement tombe à 10,4 %. Le gain final reste identique, mais l’argent travaille deux années de plus.
Chez Brederode, les fonds souscrits avant 2018 représentent encore 19 % du private equity, environ 512 millions d’euros. Une partie du capital reste donc immobilisée dans des générations déjà anciennes. À l’échelle du secteur, Bain estimait en juin qu’environ 33 000 entreprises étaient encore détenues par les fonds.
Tout ne va pas dans le sens d’une détérioration. Au premier semestre, Brederode a reçu de ses fonds 16,76 millions d’euros de plus qu’elle ne leur a versé. Et selon les données MSCI citées par Bain, 75 % des entreprises effectivement vendues par des fonds de buyout sortent au-dessus de leur avant-dernière valorisation. Les ventes apportent un test favorable. Les entreprises qui restent à vendre demeurent la question ouverte.
Les millésimes : quand Brederode a promis son capital
Un millésime est ici l’année où Brederode s’est engagée dans un fonds. Un engagement de 2021 peut financer des achats étalés sur plusieurs années. Il renseigne donc sur la génération du fonds, avec une date d’achat différente pour chaque entreprise.
Le graphique suivant montre où l’argent reste investi au 30 juin 2026. Une grande barre signifie qu’une génération pèse encore lourd dans la valeur du portefeuille.

Deux observations comptent. Les générations antérieures à 2018 attendent encore de restituer une part importante du capital. Les fonds de 2021 et 2022 représentent ensemble 28 % du private equity, soit 16,6 % de l’actif net. Ils ont été lancés autour d’une période où les prix étaient élevés. Le millésime individuel le plus important reste toutefois 2019, à 18 %.
Le logiciel donne une idée du risque. Software Equity Group situe le prix médian des acquisitions de sociétés de logiciels en abonnement à 7,3 fois le chiffre d’affaires en 2021, contre 4 fois au deuxième trimestre 2026. Les échantillons ont changé, mais le contraste montre à quel point le prix payé à l’entrée peut compter.
Bain observe aussi des rendements à ce stade plus faibles pour les rachats technologiques nord-américains de 2020 à 2022 que pour ceux de la décennie précédente. Chez Brederode, Vista et PSG, deux spécialistes du logiciel, représentent 204 millions d’euros, soit 4,5 % de l’actif net. D’autres gérants peuvent également en détenir.
La bonne question est donc celle-ci : les valeurs de juin reflètent-elles suffisamment les prix auxquels les entreprises pourront être revendues ? Elles peuvent déjà intégrer une partie de la baisse des multiples. Seules les sorties permettront de tester l’écart restant.
Avec de la dette, une petite baisse du prix fait une grande différence
Les fonds de buyout représentent 58 % du private equity de Brederode, environ 1,56 milliard d’euros. Ils rachètent des entreprises en utilisant souvent de la dette. Au niveau de Brederode et de ses filiales, les 26,50 millions de cash couvrent 23,39 millions de dette financière, soit 3,11 millions de trésorerie nette fin juin. Les autres passifs restent pris en compte dans l’actif net. Le levier se trouve surtout plus bas, dans les entreprises acquises.
Prenons une entreprise fictive valant 1 000, avec 600 de dette. Il reste 400 pour ses actionnaires. Si elle ne peut être revendue que 900, la dette reste à 600 et les actionnaires récupèrent 300. Le prix de l’entreprise baisse de 10 %, leur valeur de 25 %.
La dette amplifie la baisse
Entreprise : 1 000 → 900. Dette inchangée : 600. La valeur des actionnaires recule de 25 %.
Plus d’intérêts, moins de cash
Une dette de 600 coûte 30 par an à 5 %, puis 42 à 7 %. Autant d’argent en moins pour rembourser ou distribuer.
Des taux plus élevés pèsent lorsque la dette est à taux variable ou doit être refinancée. Ils peuvent ralentir son remboursement et réduire ce qui reviendra aux investisseurs. Le risque dépend des contrats, des couvertures et de la croissance de chaque entreprise. Les valeurs des fonds sont déjà calculées après la dette sous-jacente : on ne la déduit pas une seconde fois.
L’argent promis doit aussi trouver sa place dans le calendrier
Brederode avait encore 1,34 milliard d’euros à verser à ses fonds fin juin, un montant en hausse de 12,5 % en six mois. Elle a pris 255 millions de nouveaux engagements au premier semestre. Ces sommes seront appelées progressivement, au fil des investissements.
C’est le principe de la J-curve. Dans les premières années, un fonds demande de l’argent pour acheter des entreprises et payer ses frais. Les ventes et les distributions arrivent plus tard. Brederode doit donc financer ses nouveaux fonds pendant qu’elle attend le retour des anciens.
Elle dispose de 350 millions d’euros de lignes de crédit confirmées et d’environ 1,66 milliard d’actions d’autres sociétés, revalorisées au 1er octobre. Les actions propres sont exclues de cette réserve. Le solde effectivement disponible des crédits reste à vérifier.
À titre d’illustration, un appel de 20 % des engagements réclamerait 268 millions d’euros, avant toute distribution reçue. Un appel transforme du cash en investissement. La tension viendrait d’un décalage durable entre les sorties et les entrées d’argent. Vendre des actions cotées pour financer ce décalage augmenterait le poids des fonds privés dans le portefeuille.
Il faut aussi distinguer les générations : 53 % des engagements encore à verser concernent les fonds de 2024 à 2026. Ils peuvent continuer à investir dans un environnement différent de celui des fonds lancés au sommet de 2021.
Ce que la décote nous invite à vérifier
La baisse des actions cotées explique une partie du recul, mais pas tout. À positions constantes, leur revalorisation depuis juin réduit l’actif net d’environ 1,6 %, tandis que l’action Brederode perd 4,4 %. Avec seulement 5 862 titres échangés par jour en moyenne au premier semestre, quelques séances peuvent toutefois donner une image trompeuse.
Le dossier se jugera sur un horizon plus long. Trois éléments seront décisifs : l’argent rendu par les anciens fonds, le rythme des nouveaux appels et les prix obtenus lors des ventes. La prochaine publication d’actif net au 30 septembre permettra d’actualiser cette lecture, à une date encore à confirmer.
Un dernier calcul donne l’échelle du doute. Avec les actions cotées revalorisées, une baisse hypothétique de 30 % de tous les fonds laisserait encore une décote proche de 20 %. Il faudrait réduire leur valeur d’environ 57 % pour effacer entièrement l’écart par cette seule explication.
Le marché peut donc faire payer l’attente, l’incertitude et la difficulté de vendre, en plus d’éventuelles pertes. Les 43 centimes posent cette question avec force. Les prochains retours de cash diront davantage que quelques journées de Bourse.
Comment nous avons compté
Périmètres et arrondis. Le donut utilise le détail économique des actifs de Brederode et de ses filiales, page 5 du rapport, et non le seul bilan individuel de Brederode S.A., page 18. Son dénominateur est le total des actifs de 4 578,70 M€, avant déduction de 46,88 M€ de passifs et de 0,05 M€ de minoritaires. Les deux poches de placements totalisent 4 546,81 M€ par addition des lignes arrondies, contre 4 546,82 M€ pour le sous-total publié. Les autres actifs publiés sont 0,17 + 3,15 + 2,05 = 5,37 M€ ; le poste « autres actifs et arrondis » de 5,39 M€ absorbe les 0,02 M€ d’écarts d’arrondi nécessaires pour rejoindre le total publié. Les dettes sont présentées séparément du donut ; aucune part négative n’est ajoutée à l’anneau. Les 23,49 M€ d’autres passifs correspondent à 46,88 − 23,39. Les 1 341,08 M€ d’engagements non appelés ne sont pas une dette comptabilisée à déduire de nouveau.
Décote. Cours de clôture rapporté à l'actif net par action publié. Les valeurs de fin d'année viennent des rapports annuels 2012 à 2025, celles de juin des rapports semestriels. Au 1er octobre, la décote de 35,3 % se calcule sur l'actif net publié au 30 juin.
| Date | Cours, € | ANR publié par action, € | Décote, % |
|---|---|---|---|
| 2012-12-31 | 23,95 | 35,22 | 32,0 |
| 2013-12-31 | 27,50 | 38,18 | 28,0 |
| 2014-12-31 | 29,10 | 45,80 | 36,5 |
| 2015-12-31 pro forma | 40,50 | 53,05 | 23,7 |
| 2016-12-31 | 41,76 | 58,20 | 28,2 |
| 2017-12-31 | 49,69 | 63,22 | 21,4 |
| 2018-12-31 | 50,40 | 68,59 | 26,5 |
| 2019-12-31 | 74,60 | 83,27 | 10,4 |
| 2020-12-31 | 81,20 | 91,19 | 11,0 |
| 2021-12-31 | 127,80 | 125,45 | -1,9 |
| 2022-12-31 | 108,60 | 121,80 | 10,8 |
| 2023-12-31 | 101,60 | 128,55 | 21,0 |
| 2024-12-31 | 111,00 | 141,36 | 21,5 |
| 2025-06-30 | 118,20 | 135,16 | 12,5 |
| 2025-12-31 | 106,80 | 144,24 | 26,0 |
| 2026-06-30 | 104,60 | 154,64 | 32,4 |
| 2026-10-01 | 100,00 | 154,64 | 35,3 |
La série utilise les comptes consolidés de 2012 à 2014, le pro forma 2015 repris dans le rapport 2016, puis les comptes individuels IFRS. Chaque décote historique rapproche le cours et l’actif net de la même période. La comparaison d’octobre utilise l’ANR publié de juin.
Prix implicite d'un euro de private equity. Valeur boursière, moins l'actif net hors private equity, divisé par la valeur publiée du private equity. Le calcul suppose que les actions cotées et les autres actifs nets valent leur montant comptable, sans décote. Il attribue donc toute la décote aux fonds. Au 1er octobre, l'actif net hors private equity est revalorisé : actions cotées aux clôtures du jour, quantités de juin, changes de référence de la BCE, autres postes inchangés. L'actif net par action ainsi reconstitué est de 152,16 euros. Valeur boursière : 100 euros fois 29 305 586 actions.
Actions propres. Les filiales de Brederode détiennent 1 204 575 actions Brederode. Le rapport les inscrit dans le portefeuille coté, à leur cours, et les compte dans le nombre d'actions. Nous suivons cette présentation.
Revalorisation des actions cotées au 1er octobre.
| Ligne | Valeur au 30 juin, M€ | Variation en euros depuis juin | Effet, M€ |
|---|---|---|---|
| Alphabet C | 274,01 | -4,40 % | -12,06 |
| Iberdrola | 211,08 | -5,08 % | -10,73 |
| Samsung Electronics, GDR | 166,00 | -8,32 % | -13,81 |
| Mastercard | 141,52 | +8,00 % | +11,31 |
| Enel | 138,25 | -13,76 % | -19,03 |
| Intel | 138,11 | -13,33 % | -18,41 |
| Brederode, actions propres | 126,00 | -4,40 % | -5,54 |
| Royal Bank of Canada | 120,82 | -4,65 % | -5,62 |
| Novartis | 112,42 | -8,84 % | -9,94 |
| Unilever | 75,85 | -0,02 % | -0,02 |
| RELX | 65,00 | +7,08 % | +4,60 |
| Siemens | 64,69 | -3,29 % | -2,13 |
| LVMH | 60,22 | -21,60 % | -13,01 |
| Atlas Copco A | 42,79 | +2,72 % | +1,16 |
| Microsoft | 38,53 | +38,65 % | +14,89 |
| Experian | 37,50 | -3,65 % | -1,37 |
| Deutsche Börse | 35,58 | +20,06 % | +7,14 |
| Autres, non réévalués | 3,89 | 0 | |
| Total | 1 852,26 | -3,92 % | -72,55 |
Les dix-sept lignes nommées couvrent 99,8 % du portefeuille coté. Le calcul exclut transactions, dividendes, frais et impôts depuis juin. Samsung est suivi par son GDR en dollars. Les cotations britanniques sont converties de pence en livres. Les changes BCE sont des références, pas des clôtures.
Marché secondaire. Les prix Jefferies portent sur des parts de fonds négociées entre investisseurs professionnels. Ils servent de repère, pas de décote applicable à une action de holding.
Millésimes et styles. Lus sur les graphiques de la page 9 du rapport semestriel, en pourcentages arrondis. Buyout : 58 % des encours et 68 % des engagements à verser.
Sensibilités. Le zéro de décote correspond exactement à une baisse de 56,7317 % de la poche privée, dans ce modèle. Elles portent sur la valeur des parts de fonds, déjà nette de la dette des entreprises sous-jacentes. Appliquer ensuite l'effet de levier reviendrait à le compter deux fois.
Liquidité. Les 350 millions de lignes de crédit sont confirmées. Leur montant tiré n'est pas publié. La dette à court terme de 23,39 millions et la trésorerie de 26,50 millions donnent la trésorerie nette de 3,11 millions.
Références sectorielles. Le constat de Bain sur les rachats technologiques nord-américains de 2020 à 2022 repose sur l’échantillon StepStone d’avril 2026. Il porte sur des multiples bruts d’opérations réalisées ou au moins partiellement réalisées, pas sur le rendement net des fonds de Brederode. Les médianes de Software Equity Group et les constats de Bain décrivent des échantillons de marché. Ils ne décrivent ni les fonds de Brederode ni leurs entreprises.
Sources
- Brederode, rapport semestriel au 30 juin 2026, publié le 10 septembre : pp.1, 3, 5-6, 9, 11, 14-16 et 21 ; graphiques de millésimes et styles lus dans le PDF original
- Stock Analysis / S&P Global, Brederode ; clôtures du 22 septembre et du 1er octobre, consultées le 2 octobre 2026
- Stock Analysis / S&P Global, Alphabet C, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Iberdrola, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Samsung GDR, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Mastercard, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Enel, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Intel, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Brederode (via subsidiaries), clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Royal Bank of Canada, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Novartis, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Unilever, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, RELX, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Siemens, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, LVMH, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Atlas Copco A, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Microsoft, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Experian, clôture du 1er octobre recoupée le 3 octobre 2026
- Stock Analysis / S&P Global, Deutsche Boerse, clôture du 1er octobre recoupée le 3 octobre 2026
- BCE, historique des changes de référence ; dates de juin, du 22 septembre et du 1er octobre 2026
- Software Equity Group, SaaS M&A Snapshot, publié le 14 mars 2023 : multiples des acquisitions en 2021 et 2022
- Software Equity Group, rapport SaaS du deuxième trimestre 2026, page publique consultée le 2 octobre : échantillons cotés et transactions distincts
- Bain & Company, Software Investing in the Age of AI and Slower Growth, 29 septembre 2026, figures 1-2 et limites de l’échantillon StepStone
- Jefferies, bilan du marché secondaire 2025, publié le 10 février 2026, consulté le 2 octobre : prix par stratégie et âge
- Bain & Company, communiqué de rapport mi-année, daté du 7 juin sur la page et du 8 juin 2026 dans le texte : test MSCI des sorties
- Vista, métier du private equity dans les logiciels d’entreprise, consulté le 2 octobre 2026
- PSG, revue officielle 2025, activité de logiciel et services technologiques, consultée le 2 octobre 2026
- EQT, stratégie Private Equity par secteurs, consultée le 2 octobre 2026 ; la page ne certifie pas les fonds souscrits par Brederode
- Arlington, stratégie et secteurs, consultés le 2 octobre 2026
- Samsung, informations officielles de cotation et ISIN des GDR, consultées le 2 octobre 2026
- Iberdrola, rémunération flexible de juillet 2026, communiqué du 2 juillet
- Brederode, rapports financiers officiels 2012-2025, chiffres clés et actifs nets relus le 3 octobre
Partager cet article